Concitech AI · 深度长文
2026/10/05 06:39
AI 提效 9.6%,岗位净减 5%:摩根士丹利调查揭示什么
摩根士丹利 AlphaWise 调查聚焦银行、科技与专业服务企业。岗位裁撤、停止补录和新增招聘构成一份就业账本。数字背后的样本边界值得关注。
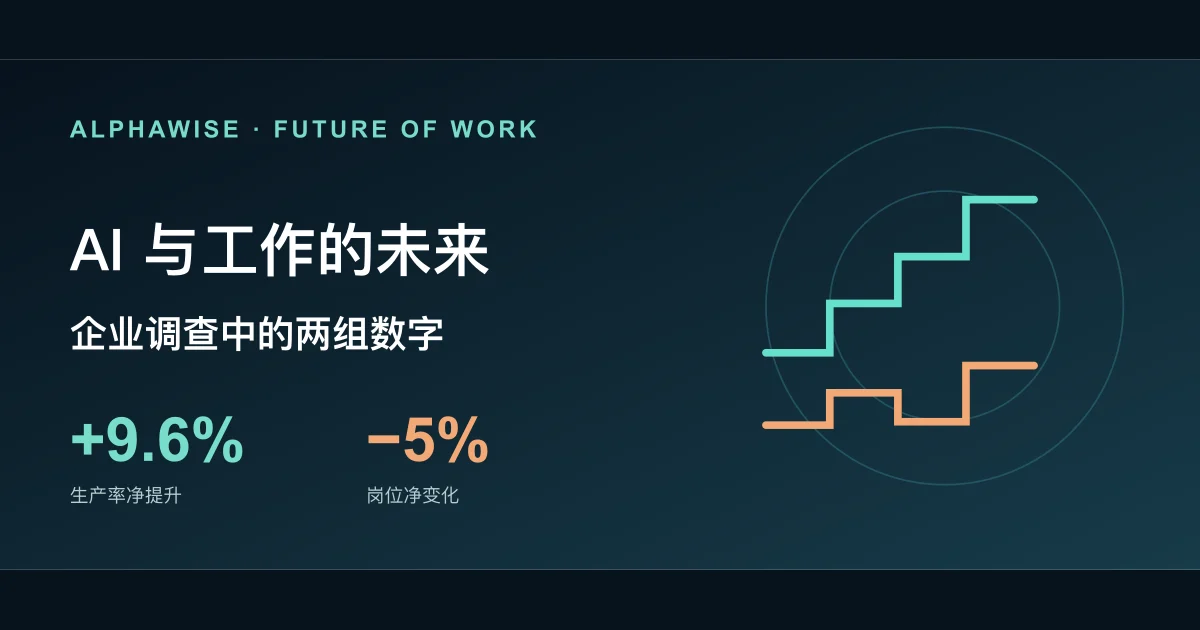
摩根士丹利 AlphaWise 的一份企业调查,把 AI 与就业的讨论变成了岗位账本。
调查覆盖银行、软件与服务、科技硬件、半导体、专业服务五类行业。公开摘要显示,受访企业将过去 12 个月的平均岗位净变化记为 −5%,将 AI 带来的平均生产率净提升记为 9.6%。这组数字描述的是受访企业的自报结果,不代表五国整体就业变化。
标题中的“你尚未看到的数”,指向报告《AI Adoption and the Future of Work: Banks, Tech and Professional Services — The Data You Haven’t Seen》。公开资料给出的第二轮调查样本为 808 家企业,覆盖美国、英国、德国、日本和澳大利亚。原研报全文没有公开授权入口,本文依据可访问的报告摘要与公开解读核对数据;结论限于可核验数据。
一份岗位账本:裁撤、空缺和招聘
岗位裁撤占 12%,离职岗位不再补录占 15%,新增招聘占 22%。三个数字形成报告的净岗位变化:−12% −15% +22% = −5%。
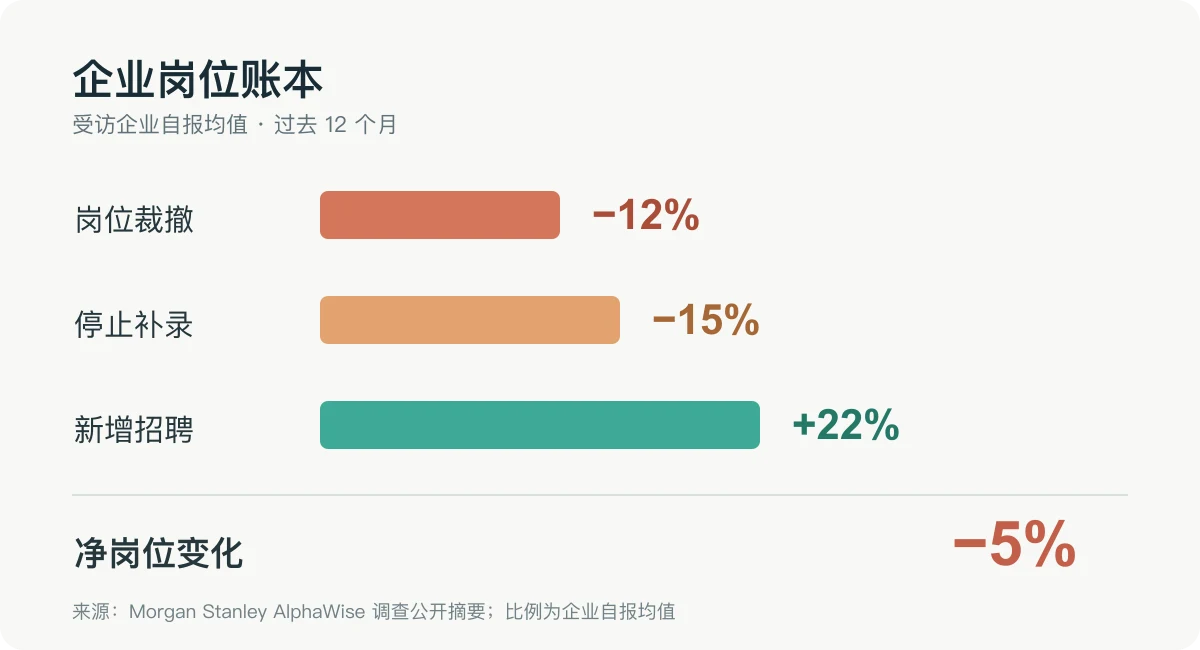
“不再补录”值得单列。员工离职留下岗位,企业取消招聘,裁员名单没有新增名字,岗位总数却发生变化。裁员公告无法完整呈现这类调整。
公开解读列出再培训 25%、重新部署 16%。这两个数字代表岗位内容和人员配置的变化,不代表新增岗位。把裁撤、补录、招聘、培训和调岗混为一项“就业影响”,就会误读这份账本。
行业差异:半导体与银行处于两端
公开解读给出的行业净岗位变化依次为:半导体 −8%、软件与服务 −7%、科技硬件 −5%、专业服务 −4%、银行 −3%。这些数字是受访企业的平均自报结果,不是行业就业总量的变化。
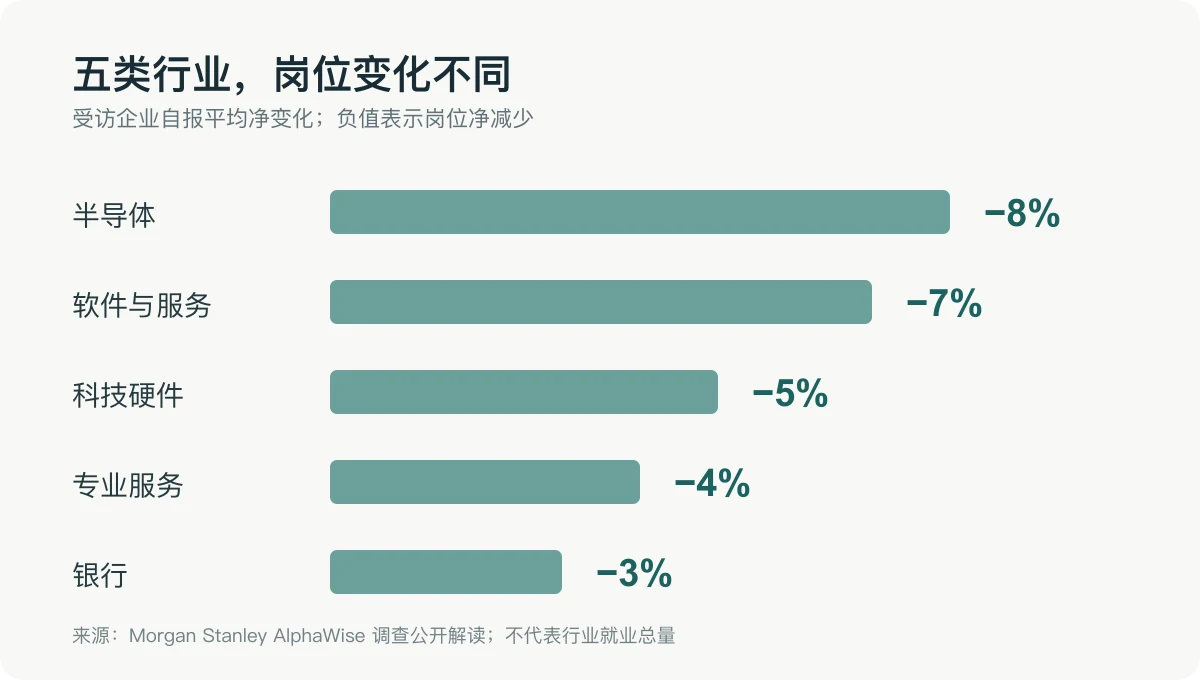
差异说明“AI 替代白领”不是一条统一曲线。岗位构成、软件开发规模、流程自动化程度和招聘需求,影响企业的岗位账本。报告的国家切面呈现分化:日本为 −10%,德国为 +1%。国家数字不能脱离行业样本结构,拿来排列各国劳动市场的优劣。
生产率上升,不等于因果关系得到证明
受访企业报告的平均生产率净提升为 9.6%。公开摘要给出的软件与服务行业数据为 10.4%,半导体为 8.2%。这个指标回答的是企业如何评价自身生产率变化,不是独立实验测得的 AI 净效应。
调查无法剔除管理流程、产品结构和预算变化的影响。问卷没有提供可供比较的未采用 AI 企业对照组。“企业认为 AI 带来提升”与“AI 单独造成提升”是两件事。
样本边界值得留意。调查聚焦已部署 AI 的企业和 AI 暴露度较高的行业。数据可供观察先行企业的变化,却不能外推至所有公司、所有职业或中国就业市场。
这份报告留下的三个问题
第一,企业的岗位调整发生在什么位置?裁员之外,停止补录可能构成更隐蔽的收缩。
第二,生产率收益归谁?企业效率、工资、服务价格与利润之间没有固定分配比例,问卷数字无法回答收入分配问题。
第三,职业入口如何变化?公开解读提到,拥有 2—10 年经验的员工出现在裁撤、招聘和培训样本中。经验层级的净变化、应届生入口和培训质量,需要更多跟踪数据。
这份调查的价值,是把“AI 会不会抢工作”的争论拆成可检查的项目:裁撤、停止补录、新聘、培训和产出。它给出了企业报告的变化,也留下了因果识别和样本代表性两道边界。
资料来源:摩根士丹利报告公开摘要、AlphaWise 调查公开解读与样本说明、行业数据转述。原研报全文属授权研究材料;本文没有转载原始图表。文中数字均为企业调查口径,不构成就业预测或投资建议。
